Cabinet conseil en protection sociale : un audit utile avant de changer de contrat
Un contrat moins cher ne protège pas forcément mieux. Pour choisir un cabinet conseil en protection sociale, recherchez d’abord sa capacité à analyser vos droits, vos garanties et vos obligations, puis à justifier ses recommandations. L’enjeu est de sécuriser les revenus du dirigeant, la couverture des salariés et le budget de l’entreprise, sans imposer systématiquement un changement d’assureur.
Choisir une mission adaptée à votre situation
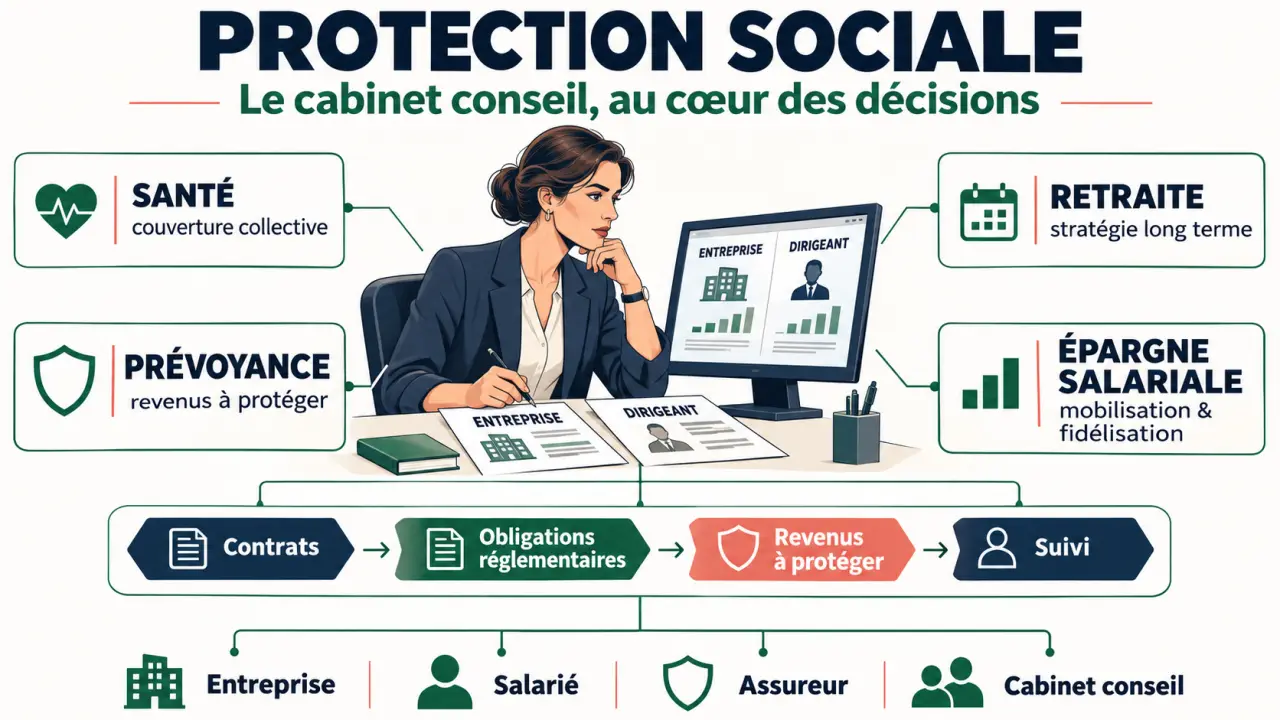
Un cabinet de conseil en protection sociale intervient sur la santé, la prévoyance, la retraite et l’épargne salariale. Son travail commence par une distinction essentielle : ce que les régimes obligatoires couvrent déjà, ce que vos contrats complémentaires ajoutent et ce qui reste à votre charge. Le bon périmètre dépend donc de votre statut et des risques à traiter.
Dirigeant ou indépendant : partir des revenus à préserver
Pour un travailleur non salarié, ou TNS, l’analyse doit rapprocher les prestations du régime obligatoire des dépenses personnelles et professionnelles. En cas d’arrêt de travail, les indemnités prévues permettent-elles de payer les charges du foyer ? Les frais généraux de l’activité restent-ils financés ? Le statut du dirigeant, sa rémunération et sa situation familiale déterminent les besoins, en coordination avec son expert-comptable lorsque des arbitrages sont nécessaires.
La mission peut également porter sur une garantie homme clé, une garantie croisée entre associés ou les conséquences financières d’un décès. Ces protections répondent à des objectifs différents : préserver l’entreprise, faciliter la continuité entre associés ou protéger les proches.
Employeur ou particulier : préciser le résultat attendu
Pour une entreprise, le cabinet peut auditer les régimes collectifs, comparer les offres et accompagner les équipes RH. Pour un particulier, il peut étudier la couverture familiale, la perte d’autonomie ou la préparation de la retraite. Demandez un périmètre écrit : une étude retraite, un contrôle de conformité et une recherche de contrat ne produisent pas les mêmes livrables.
Comparer les garanties sur des situations réelles, pas sur une cotisation
La comparaison doit porter sur un même besoin et une même population. Une cotisation attractive peut masquer un plafond bas, une exclusion importante ou un délai avant indemnisation. Le cabinet doit traduire les clauses en conséquences concrètes, plutôt que juxtaposer des tableaux commerciaux.
Vérifiez l’autorisation d’un intermédiaire financier : Recherchez dans le registre officiel de l’Orias pour confirmer qu’un intermédiaire est habilité à distribuer des produits d’assurance, bancaires ou financiers.
| Domaine | Utilité | Points à vérifier |
|---|---|---|
| Complémentaire santé | Compléter les remboursements des soins | Hospitalisation, dépassements d’honoraires, optique, dentaire, ayants droit |
| Prévoyance | Protéger les revenus et les proches | Incapacité, invalidité, décès, franchise, exclusions, durée des prestations |
| Retraite | Évaluer les droits et préparer un revenu futur | Carrière, pensions estimées, frais et disponibilité de l’épargne |
| Épargne salariale | Organiser une épargne dans le cadre de l’entreprise | PEE, PERECO, abondement, supports, frais et conditions de déblocage |
En prévoyance, la franchise correspond à une période non indemnisée après un arrêt ; le délai de carence peut limiter la couverture au début du contrat. La définition de l’invalidité et les modalités de calcul des prestations méritent aussi une lecture attentive. Pour la dépendance, vérifiez le niveau de perte d’autonomie nécessaire au déclenchement de la garantie.
Une bonne comparaison fonctionne comme un tuteur : elle maintient un repère stable pendant que les offres changent. Fixez d’abord le revenu mensuel à préserver, les dépenses incontournables et la durée pendant laquelle votre trésorerie peut absorber un arrêt. Chaque proposition est ensuite évaluée contre ces repères, et non contre le vocabulaire de l’assureur. Vous identifiez ainsi une couverture insuffisante même lorsqu’elle affiche de nombreuses garanties.
En retraite, l’étude commence par la vérification de carrière et l’évaluation des droits obligatoires. Un PER ou un ancien contrat Madelin s’examine ensuite dans l’ensemble du patrimoine. Un rachat de trimestres ou une liquidation des pensions demande une analyse personnalisée, pas une recommandation automatique.
Vérifier la conformité avant de négocier le prix
Pour l’employeur, disposer d’un contrat d’assurance ne suffit pas à sécuriser le régime collectif. Il faut vérifier sa cohérence avec les obligations légales, la convention collective et l’acte de mise en place : accord collectif, référendum ou décision unilatérale de l’employeur, selon le dispositif retenu.
L’audit doit notamment examiner les bénéficiaires, les catégories objectives lorsqu’une distinction est opérée entre salariés, les garanties applicables et la répartition du financement. Une catégorie mal définie ou un acte devenu incohérent avec le contrat peut fragiliser le traitement social du régime.
- Contrôler les affiliations et les justificatifs des dispenses d’adhésion.
- Vérifier les conditions de couverture des ayants droit.
- Examiner la portabilité et les autres conditions de maintien des garanties après un départ.
- Rapprocher les documents contractuels, les pratiques de paie et l’information remise aux salariés.
Le livrable attendu est une liste d’écarts accompagnée d’actions correctives, avec des responsables et des priorités. Les questions juridiques complexes doivent être traitées avec les professionnels habilités. Si le régime est conforme et les garanties adaptées, conserver le contrat existant peut être la meilleure décision.
Exiger un diagnostic écrit et un accompagnement défini
Une mission sérieuse suit un parcours lisible : collecte des pièces, analyse de l’existant, restitution des risques, puis consultation du marché si elle est utile. Le cahier des charges doit préciser les garanties recherchées, le budget et les contraintes de gestion afin de comparer plusieurs organismes sur une base commune.
Préparer les documents pour obtenir une analyse exploitable
Réunissez les contrats, notices, tableaux de garanties et derniers appels de cotisations. Pour une entreprise, ajoutez la convention collective, les effectifs par population, les actes fondateurs et, lorsqu’ils sont disponibles, les comptes de résultat des deux derniers exercices. Pour une étude retraite, préparez les relevés de carrière et les informations sur les contrats d’épargne existants.
Le délai dépend du périmètre et de la qualité des pièces. À titre de repère, Accent Conseil indique quatre à huit semaines entre le premier échange et une recommandation écrite selon la taille du dossier. Ce calendrier doit être confirmé par le cabinet choisi, notamment lorsqu’une échéance de résiliation approche.
Prévoir la mise en œuvre et le suivi
La restitution doit distinguer les corrections urgentes, les améliorations facultatives et les arbitrages budgétaires. Si un changement est retenu, demandez qui prend en charge les affiliations, l’information des salariés et la coordination avec l’ancien assureur. Le suivi peut inclure une revue annuelle des cotisations, des prestations et des évolutions réglementaires, ainsi qu’une assistance sur les dossiers bloqués.
Départager les cabinets par leur statut et leur rémunération
L’assureur porte le risque et verse les prestations selon le contrat. Il peut s’agir d’une société d’assurance, d’une mutuelle ou d’une institution de prévoyance. L’agent général représente un ou plusieurs assureurs dans le cadre de son mandat. Le courtier intervient comme intermédiaire et peut consulter plusieurs organismes, selon ses accords et son périmètre d’activité.
L’appellation « cabinet conseil » ne suffit donc pas à établir son statut ni son indépendance. Lorsqu’il exerce une activité de distribution d’assurance soumise à immatriculation, vérifiez son inscription à l’ORIAS et sa catégorie. L’ACPR supervise les activités relevant de son champ de compétence ; une immatriculation ne constitue pas une garantie de pertinence de chaque recommandation.
La rémunération peut prendre la forme d’honoraires, de commissions intégrées aux cotisations, ou d’une combinaison des deux. Demandez ce qui finance l’audit, la recherche de contrats et le suivi, ainsi que les éventuels frais supplémentaires. Une mission sans honoraires facturés directement n’est pas nécessairement sans rémunération.
Avant de prendre rendez-vous, formulez votre priorité : sécuriser un revenu, vérifier un régime collectif ou préparer la retraite. Demandez ensuite une proposition précisant le périmètre, les livrables, le calendrier et la rémunération. La qualité du cabinet se mesure à sa capacité à expliquer ses choix, y compris lorsqu’il recommande de ne rien changer.