Caractérisation d’une entreprise : un tableau ne suffit pas sans preuves
La caractérisation d’une entreprise consiste à décrire son identité et son fonctionnement à partir de critères précis : finalité, activité, taille, ressources, statut juridique, gouvernance et champ d’action. Pour être utile, chaque caractéristique doit être justifiée par un fait. Cette démarche sert autant à traiter une étude de cas en STMG qu’à préparer une analyse de management ou une présentation à un partenaire.
Identifier l’organisation avant de remplir le tableau
Caractériser ne signifie pas raconter l’histoire de l’entreprise ni évaluer immédiatement ses performances. Il s’agit d’abord de répondre à trois questions : quelle est cette organisation, pourquoi existe-t-elle et que produit-elle ? Ces réponses permettent de choisir les bons critères et d’éviter les confusions.
Quiz sur la caractérisation d’une entreprise
Répondez à chaque question. La correction apparaît après validation de votre réponse.
Entreprise, organisation publique et association : des logiques différentes
Une entreprise exerce une activité économique de production de biens ou de services marchands. Une entreprise privée poursuit généralement une finalité lucrative : elle cherche à dégager un bénéfice et à assurer sa pérennité. Elle peut aussi poursuivre des objectifs sociaux ou environnementaux, sans que ceux-ci effacent sa dimension économique.
Une organisation publique remplit principalement des missions d’intérêt général ou de service public. Une association poursuit un but non lucratif : elle peut vendre des biens ou des services et dégager des excédents, mais ne les distribue pas à ses membres. La présence de ventes ne suffit donc pas à reconnaître une entreprise. Il faut aussi examiner le statut, la finalité et l’affectation des résultats.
Enfin, entreprise et secteur privé ne sont pas synonymes : il existe des entreprises publiques. Pour distinguer public et privé, examinez la propriété et le contrôle de l’organisation, plutôt que la seule présence d’un financement public.
Retenir les critères qui expliquent réellement le fonctionnement
Finalité, activité et cadre juridique
La finalité désigne la raison d’être générale ; l’activité, ce que l’organisation fait concrètement. « Assurer sa pérennité en dégageant un bénéfice » décrit une finalité économique. « Fabriquer et vendre du mobilier » décrit une activité. Précisez ensuite si l’entreprise produit des biens, fournit des services ou exerce une activité commerciale.
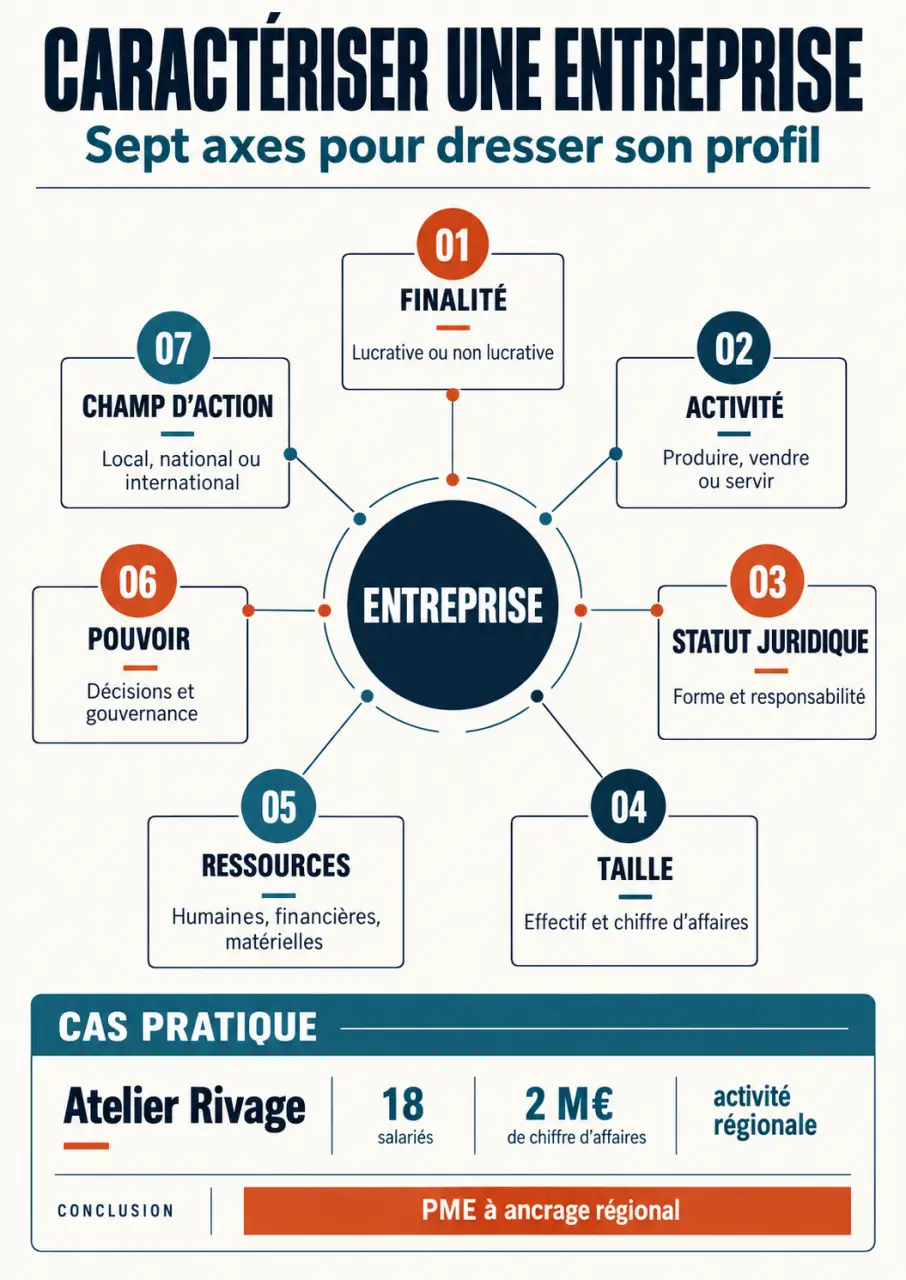
Le statut juridique fixe le cadre légal : entreprise individuelle, SARL, SAS ou SA, par exemple. Ne le confondez pas avec le secteur d’activité, comme l’industrie ou le commerce. La responsabilité sociétale de l’entreprise, ou RSE, complète cette lecture lorsque des actions documentées concernent les salariés, l’environnement, les fournisseurs ou d’autres parties prenantes.
Taille et ressources mobilisées
La taille s’apprécie notamment à partir du nombre de salariés et du chiffre d’affaires. Pour retenir une catégorie officielle, il faut appliquer la définition pertinente, qui peut également tenir compte du total de bilan et de l’appartenance à un groupe. Un seul indicateur ne permet pas toujours de conclure : indiquez les valeurs connues et signalez les informations manquantes.
Classez ensuite les moyens dont dispose l’entreprise :
- Ressources humaines : salariés, qualifications, compétences et expérience.
- Ressources financières : capitaux, financements et trésorerie disponible.
- Ressources matérielles : locaux, machines, véhicules et équipements.
- Ressources immatérielles : marque, brevets, logiciels, savoir-faire et réputation.
Attention : le chiffre d’affaires mesure les ventes, pas le bénéfice. Il ne représente pas non plus une réserve d’argent immédiatement mobilisable pour investir.
Pouvoir et champ d’action
La répartition du pouvoir indique qui décide et avec quelle autonomie. Un pouvoir centralisé concentre les décisions au sommet ; un fonctionnement décentralisé délègue certaines décisions à des responsables. La forme juridique ne suffit pas à le déduire : recherchez les responsabilités effectives et les délégations.
Le champ d’action peut être local, régional, national ou international. Appuyez-vous sur les marchés effectivement desservis, les clients et les implantations. Un site internet accessible partout ne prouve pas, à lui seul, une activité internationale.
Passer des documents à une caractérisation argumentée
Dans un dossier scolaire, commencez par les annexes et les consignes. Pour une analyse professionnelle, confrontez les informations légales, les comptes disponibles, les publications de l’entreprise et les documents décrivant son organisation. Notez la date et le périmètre de chaque donnée : les chiffres d’une filiale ne décrivent pas nécessairement tout le groupe.
- Délimitez l’organisation : entreprise entière, établissement ou groupe.
- Relevez les faits : activité, effectif, ventes, propriétaires, équipements et décisions.
- Classez-les par critère : une information peut éclairer plusieurs dimensions.
- Formulez une conclusion justifiée : associez chaque qualification à une preuve.
- Signalez les limites : écrivez « non précisé » plutôt que de supposer.
Une bonne réponse suit la logique caractéristique + élément observé + explication. Par exemple : « Le pouvoir commercial est partiellement décentralisé, car les responsables de magasin peuvent adapter leurs commandes. » Cette formulation démontre davantage qu’une simple étiquette.
Comme une graine ne révèle pas à elle seule la taille future d’un arbre, l’effectif actuel ne raconte pas toute la capacité de développement d’une entreprise. Une petite équipe peut disposer d’un brevet, d’un réseau de distribution ou d’un savoir-faire difficile à reproduire. Croisez donc les ressources : cela évite de confondre petite taille et faibles moyens, tout en distinguant le potentiel de croissance des résultats déjà obtenus.
Un exemple de tableau rempli et justifié
Prenons un cas entièrement fictif : Atelier Rivage, une SARL détenue par deux associés privés, fabrique du mobilier dans son atelier. Elle emploie 18 salariés et réalise 2 millions d’euros de chiffre d’affaires annuel. Elle vend et livre uniquement dans sa région. La gérante valide les investissements, tandis que le responsable d’atelier organise la production.
Définition officielle des catégories d’entreprise par l’INSEE : Consultez les critères officiels de l’INSEE pour distinguer microentreprises, PME, entreprises de taille intermédiaire et grandes entreprises.
| Critère | Caractérisation | Justification |
|---|---|---|
| Type et secteur | Entreprise privée | Production marchande et détention par deux associés privés. |
| Finalité | Lucrative et pérennité économique | Le cas précise que les associés recherchent un bénéfice pour développer l’activité. |
| Activité | Production de biens | Fabrication et vente de mobilier. |
| Statut juridique | SARL | Forme juridique explicitement indiquée. |
| Taille | 18 salariés ; 2 millions d’euros de chiffre d’affaires | Indicateurs connus, à rapprocher de la classification retenue. |
| Ressources | Humaines et matérielles identifiées | Salariés et atelier ; financements et actifs immatériels non précisés. |
| Pouvoir | Décisions stratégiques centralisées, délégation opérationnelle | Investissements validés par la gérante ; production organisée par le responsable. |
| Champ d’action | Régional | Ventes et livraisons limitées à la région. |
Ce tableau montre aussi ce qu’il reste à vérifier : la trésorerie, les compétences particulières, les éventuelles marques ou les engagements RSE. Leur absence dans le dossier ne signifie pas qu’ils n’existent pas.
La synthèse peut ensuite tenir en quelques lignes : Atelier Rivage est une entreprise privée de production de biens, constituée en SARL et active à l’échelle régionale. Sa gouvernance combine contrôle des investissements et délégation de l’organisation quotidienne. Cette description constitue un point de départ pour l’analyse stratégique, pas encore un diagnostic de ses forces et faiblesses.